



El escenario financiero de las empresas argentinas volvió a deteriorarse durante agosto, con un aumento de la cantidad de compañías que presentan atrasos en sus obligaciones y un nuevo retroceso del indicador que mide el riesgo financiero. Según un informe de Fidelitas, ya son 57.045 las empresas que se encuentran en situación irregular, casi el 12% de las aproximadamente 480.000 compañías activas.
El Sistema de Evaluación de Riesgo Financiero (SERF) se ubicó en 38,3 puntos durante agosto, luego de registrar una caída de 6,9 puntos respecto de julio, cuando había alcanzado los 45,2 puntos. De esta manera, el indicador pasó de la categoría “Señales Mixtas” a “Riesgo Elevado”.
El deterioro se explica principalmente por las dificultades vinculadas al financiamiento y al cumplimiento de las obligaciones. El Índice de Riesgo Crediticio descendió hasta los 17,8 puntos, mientras que la morosidad empresarial continúa en niveles elevados.
De acuerdo con el relevamiento, la cantidad de empresas en situación irregular aumentó 56,5% en términos interanuales. Solo entre enero y junio de 2026, el crecimiento de la mora alcanzó el 18,7%.
Comercio y Servicios concentran el 71,9% de la morosidad empresarial total. En la comparación interanual, los mayores incrementos se registraron en Comercio, con una suba del 78%; Manufactura, con 76,3%; y el sector Agropecuario, con 65,6%.
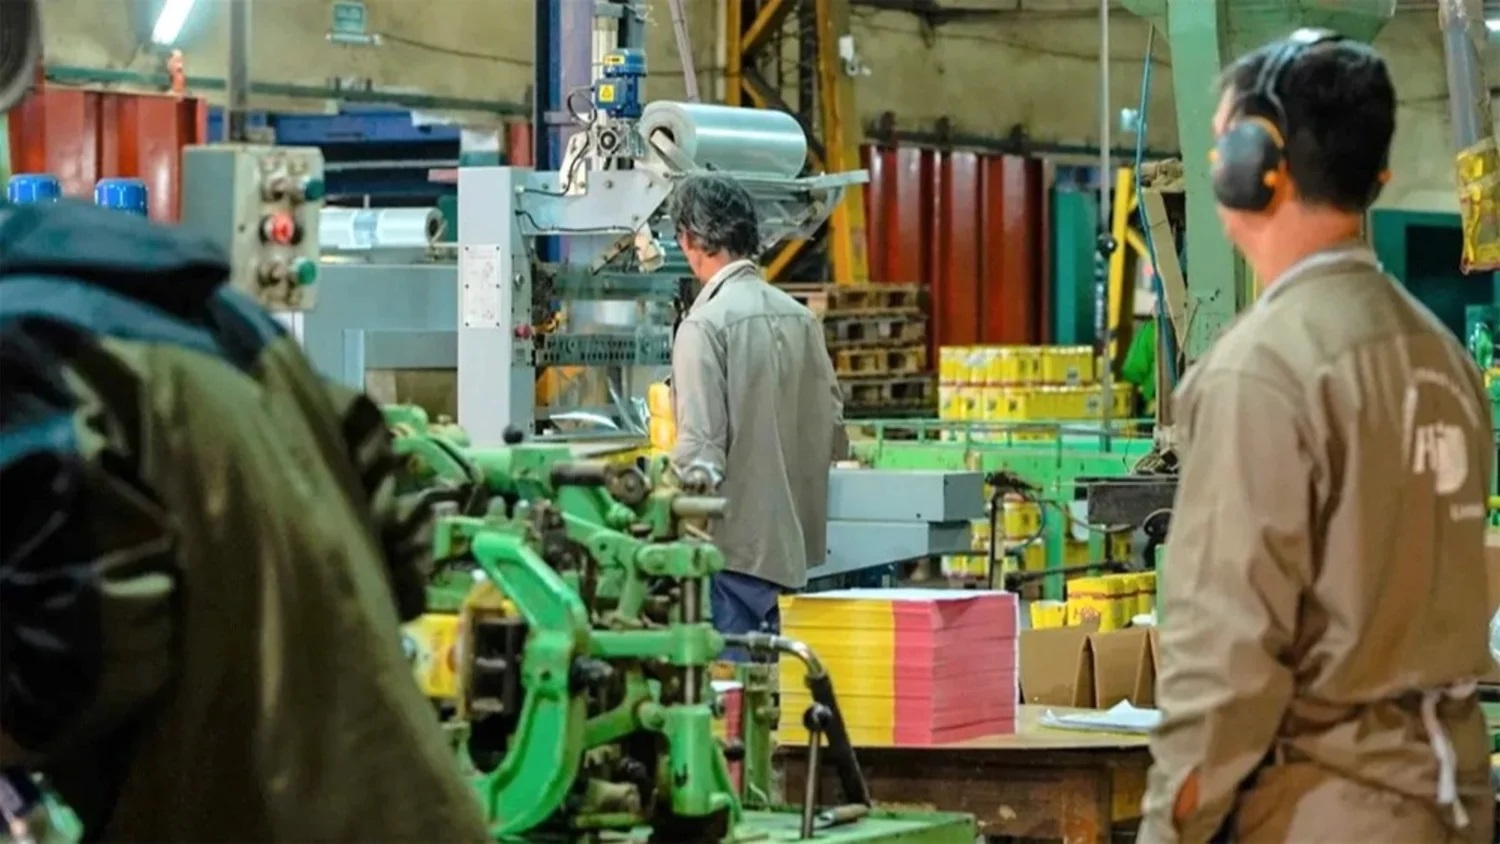
A este panorama se suma el comportamiento de la actividad industrial. La producción manufacturera registró una caída interanual del 4,9% en julio y acumuló una contracción del 2,6% durante los primeros siete meses del año. Además, frente a junio, el retroceso fue del 5% una vez descontados los factores estacionales.
La baja alcanzó a 12 de las 16 divisiones manufactureras relevadas. Entre los sectores más afectados aparecen maquinaria y equipo, que cayó 26,7%, otros equipos, aparatos e instrumentos, con una baja del 31,4%, y prendas de vestir, cuero y calzado, que retrocedieron 15,9%.
Dentro de maquinaria y equipo, la producción de maquinaria agropecuaria registró una caída del 46,6%, mientras que los aparatos de uso doméstico disminuyeron 20,9%. En otros equipos, aparatos e instrumentos, la electrónica de consumo sufrió una contracción del 49,8%.
En sentido contrario, cuatro ramas industriales mostraron resultados positivos: refinación de petróleo, con un crecimiento del 8,1%; madera y papel, con 7,1%; metálicas básicas, con 1,6%; y otros equipos de transporte, con 2,6%.
El informe también advierte sobre el nivel de cheques rechazados, que permanece cerca de las 80.000 operaciones mensuales. Durante los primeros ocho meses de 2026, la cantidad acumulada ya alcanzó un volumen equivalente al registrado durante todo 2025.
La combinación entre mora, cheques rechazados y dificultades para acceder al financiamiento genera presión sobre toda la cadena de pagos. Una empresa que demora sus compromisos puede trasladar esa dificultad a proveedores y otras compañías vinculadas, ampliando el impacto sobre sectores que dependen de los mismos ciclos de demanda.
Otro de los factores señalados es el costo del financiamiento. En agosto, la diferencia entre las tasas efectivas anuales con capitalización mensual de los préstamos personales y los depósitos alcanzó aproximadamente 65,46 puntos porcentuales: 88,86% frente a 23,40%.
Para las empresas, esta situación afecta especialmente al capital de trabajo. Cuando los plazos de cobro se extienden, las compañías deben sostener durante más tiempo los costos vinculados con mercadería, salarios e impuestos. En ese contexto, un incremento de las ventas no necesariamente se traduce en una mejora de la caja si los ingresos quedan pendientes de cobro.
El informe también pone el foco sobre la evolución de los costos empresariales medidos en dólares. Según Fidelitas, cuando esos costos aumentan sin una mejora equivalente de la productividad, los márgenes se reducen y se deteriora la competitividad.
Aunque la inflación de agosto fue del 1,7% y el comercio exterior mostró un desempeño favorable, el relevamiento considera que esas señales todavía no alcanzan para compensar la debilidad del mercado interno y las dificultades vinculadas al crédito.
Con el SERF ubicado en la categoría de “Riesgo Elevado”, el panorama plantea mayores exigencias para las empresas, particularmente en materia de liquidez, cobranzas y evaluación de clientes y proveedores. El informe también advierte sobre una mayor presencia de deudas previsionales impagas y sanciones de organismos como la UIF y el BCRA.
Desde Fidelitas remarcan que el desafío para las compañías no pasa únicamente por incrementar las ventas, sino también por asegurar el cobro, preservar la liquidez y controlar cuidadosamente el riesgo asociado a cada operación comercial.
Autor